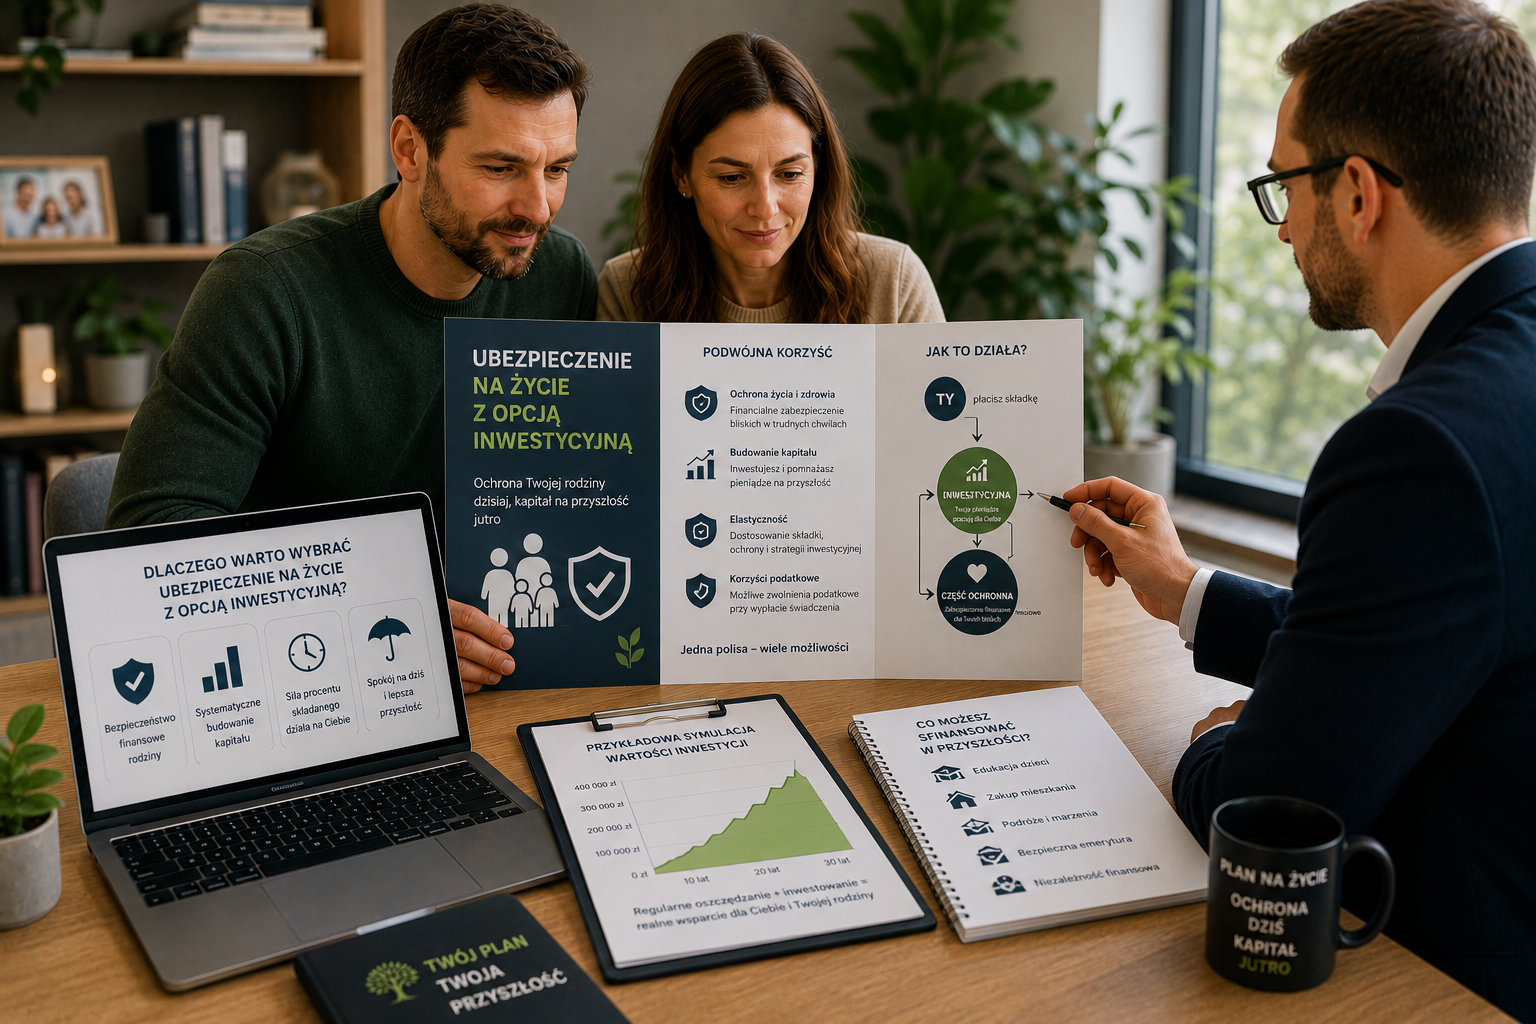
Ubezpieczenie na życie nie musi ograniczać się wyłącznie do wypłaty świadczenia po śmierci ubezpieczonego. Na rynku dostępne są również rozwiązania łączące ochronę ubezpieczeniową z częścią przeznaczoną na budowanie kapitału. Jednym z nich jest ubezpieczenie na życie z opcją inwestycyjną, często wykorzystujące ubezpieczeniowe fundusze kapitałowe.
Taki produkt może odpowiadać osobie, która chce jednocześnie zabezpieczyć finansowo rodzinę i systematycznie odkładać środki na przyszłość. Nie należy jednak traktować go jak zwykłego rachunku oszczędnościowego. Część inwestycyjna wiąże się z ryzykiem, a wartość zgromadzonych środków może się zarówno zwiększać, jak i zmniejszać.
Przed zawarciem umowy trzeba dokładnie sprawdzić podział składki, wysokość ochrony na życie, dostępne fundusze, opłaty, zasady wypłaty środków oraz konsekwencje wcześniejszego zakończenia umowy. W analizie dostępnych rozwiązań pomocna może być Porównywarka ubezpieczeń Poliseo, dzięki której można przyjrzeć się różnym rodzajom polis na życie i dopasować ochronę do własnych potrzeb finansowych.
Czym jest ubezpieczenie na życie z opcją inwestycyjną
Polisa inwestycyjna łączy dwa elementy.
Pierwszym jest ochrona ubezpieczeniowa. Ubezpieczyciel może wypłacić świadczenie osobom wskazanym w umowie, jeżeli dojdzie do zdarzenia objętego zakresem.
Drugim elementem jest część kapitałowa.
Część wpłacanych środków może być lokowana w ubezpieczeniowych funduszach kapitałowych albo innych rozwiązaniach przewidzianych w konstrukcji produktu.
Wartość zgromadzonego kapitału zależy wtedy od wyników inwestycji.
Nie można więc zagwarantować, że po określonym czasie klient otrzyma konkretną kwotę, chyba że warunki danego produktu wyraźnie przewidują określone mechanizmy gwarancyjne.
Czym jest UFK
UFK to ubezpieczeniowy fundusz kapitałowy.
W praktyce środki przypisane do części inwestycyjnej mogą być lokowane w aktywach o różnym poziomie ryzyka.
Mogą to być rozwiązania oparte na akcjach, obligacjach, instrumentach rynku pieniężnego albo strategiach mieszanych.
Każdy fundusz może zachowywać się inaczej.
Fundusz oparty głównie na akcjach może charakteryzować się większymi wahaniami wartości, natomiast rozwiązania oparte w większym stopniu na instrumentach dłużnych mogą mieć inny profil ryzyka.
Klient powinien wiedzieć, że wybór funduszu ma realny wpływ na wartość części inwestycyjnej polisy.
Jak dzielona jest składka
Jednym z najważniejszych elementów jest sposób podziału wpłacanych środków.
Nie cała składka musi być inwestowana.
Część może finansować ochronę ubezpieczeniową, część koszty związane z prowadzeniem umowy, a pozostała część może trafiać do wybranych funduszy.
Dlatego klient nie powinien oceniać polisy wyłącznie na podstawie wysokości miesięcznej składki.
Trzeba sprawdzić, jaka część każdej wpłaty rzeczywiście buduje kapitał.
Im większy zakres ochrony życia i zdrowia, tym większa część składki może być przeznaczona na finansowanie ryzyka ubezpieczeniowego.
Ochrona rodziny w polisie inwestycyjnej
Podstawowym elementem pozostaje ochrona życia.
Jeżeli ubezpieczony umrze w okresie obowiązywania umowy, osoby wskazane jako uposażone mogą otrzymać świadczenie zgodnie z zasadami polisy.
Wysokość świadczenia trzeba sprawdzić bardzo dokładnie.
Nie należy zakładać, że będzie ono równe wartości zgromadzonego kapitału powiększonej o dowolną sumę ochronną.
Konstrukcja świadczenia zależy od produktu.
Dlatego trzeba sprawdzić osobno sumę ubezpieczenia na wypadek śmierci i sposób uwzględnienia części inwestycyjnej.
Kto może być uposażonym
Ubezpieczony może wskazać osobę lub osoby, które mają otrzymać świadczenie zgodnie z warunkami umowy.
Nie musi to być wyłącznie małżonek.
Uposażonym może być dziecko, partner albo inna wskazana osoba.
Warto regularnie sprawdzać te dane, szczególnie po zmianach rodzinnych.
Ślub, rozwód, narodziny dziecka albo inne istotne wydarzenie mogą powodować potrzebę aktualizacji dyspozycji.
Nie warto pozostawiać tego elementu bez kontroli przez wiele lat.
Dla kogo może być odpowiednia taka polisa
Ubezpieczenie z częścią inwestycyjną może zainteresować osoby, które myślą o finansach w długim terminie.
Może być rozważane przez rodzica budującego kapitał dla dziecka, osobę chcącą gromadzić dodatkowe środki na przyszłość albo rodzinę, która chce połączyć ochronę życia z regularnym odkładaniem pieniędzy.
Nie oznacza to jednak, że jest to rozwiązanie odpowiednie dla każdego.
Osoba potrzebująca przede wszystkim wysokiej ochrony życia może preferować prostszą polisę ochronną.
Z kolei inwestor chcący mieć pełną swobodę inwestowania może uznać oddzielenie inwestycji od ubezpieczenia za bardziej przejrzyste.
Polisa ochronna a inwestycyjna
Klasyczna polisa ochronna koncentruje się głównie na wypłacie świadczenia po określonych zdarzeniach.
Nie musi budować znaczącego kapitału.
Polisa inwestycyjna ma dodatkowy komponent związany z lokowaniem części środków.
Oznacza to bardziej złożoną konstrukcję.
Klient musi analizować nie tylko sumę ubezpieczenia, ale również strategię inwestycyjną, koszty i zmienność wartości jednostek.
Nie warto więc wybierać polisy inwestycyjnej tylko dlatego, że oferuje dwa elementy w jednym produkcie.
Najważniejsze jest ustalenie, czy oba są rzeczywiście potrzebne.
Ryzyko inwestycyjne
Część inwestycyjna nie daje automatycznie gwarancji zysku.
Jeżeli wartość aktywów w wybranym funduszu spada, wartość jednostek przypisanych do polisy również może się zmniejszyć.
Dotyczy to szczególnie rozwiązań o większej ekspozycji na rynek akcji.
Ryzyko może zmieniać się w czasie wraz z sytuacją gospodarczą, poziomem stóp procentowych, inflacją i zachowaniem rynków finansowych.
Dlatego klient powinien wybierać fundusze zgodnie z własną akceptacją ryzyka i horyzontem inwestycyjnym.
Polisa nie eliminuje ryzyka rynkowego tylko dlatego, że jest produktem ubezpieczeniowym.
Horyzont długoterminowy
Ubezpieczenia z częścią inwestycyjną są zazwyczaj rozwiązaniami przeznaczonymi do dłuższego utrzymywania.
Ma to znaczenie ze względu na sposób inwestowania oraz koszty.
Krótkoterminowe wahania rynku mogą być znaczące.
Osoba planująca wykorzystać cały kapitał już za kilka miesięcy powinna bardzo dokładnie sprawdzić, czy taki produkt odpowiada jej potrzebom.
Im dłuższy horyzont, tym większe znaczenie ma również możliwość dopasowania poziomu ryzyka w kolejnych etapach życia.
Budowanie kapitału dla dziecka
Jednym z celów może być zgromadzenie środków na przyszłość dziecka.
Rodzic może planować wykorzystanie kapitału na edukację, mieszkanie albo rozpoczęcie samodzielnego życia.
Przy wieloletnim okresie regularność wpłat może mieć duże znaczenie.
Jednocześnie należy oddzielić cel inwestycyjny od ochrony rodzica.
Jeżeli głównym celem jest zabezpieczenie dziecka po śmierci rodzica, wysokość sumy ubezpieczenia powinna być analizowana niezależnie od prognozowanej wartości inwestycji.
Nie należy opierać bezpieczeństwa finansowego rodziny wyłącznie na potencjalnym wyniku funduszy.
Budowanie kapitału na przyszłość
Polisa może być również wykorzystywana jako jeden z elementów długoterminowego planowania finansowego.
Nie powinna jednak stanowić jedynego źródła przyszłych środków.
Warto analizować ją razem z innymi oszczędnościami, aktywami i zobowiązaniami.
Najważniejsze jest określenie celu.
Inaczej można podejść do kapitału planowanego na kilkanaście lat, a inaczej do pieniędzy, które mają być dostępne w krótszej perspektywie.
Cel powinien wpływać na wybór strategii inwestycyjnej i akceptowany poziom ryzyka.
Fundusze o różnym poziomie ryzyka
W ramach jednej polisy mogą być dostępne różne strategie.
Część może inwestować bardziej zachowawczo, a inne rozwiązania mogą koncentrować się na aktywach o większej zmienności.
Klient powinien sprawdzić, czy może sam wybierać fundusze.
Ważna jest również możliwość zmiany podziału środków w kolejnych latach.
Osoba mająca wiele lat do planowanej wypłaty może akceptować większe wahania.
Zbliżając się do momentu wykorzystania kapitału, może preferować bardziej zachowawcze rozwiązania.
Nie jest to jednak uniwersalna reguła dla każdego inwestora.
Zmiana strategii w trakcie umowy
Niektóre produkty mogą umożliwiać zmianę funduszy albo proporcji pomiędzy nimi.
Warto sprawdzić, ile takich operacji można wykonać oraz czy wiążą się z dodatkowymi kosztami.
Zmiana strategii nie powinna być dokonywana wyłącznie pod wpływem krótkoterminowych emocji.
Spadek wartości funduszu nie zawsze oznacza, że najlepszą decyzją jest natychmiastowe przeniesienie wszystkich środków.
Klient powinien rozumieć przyjętą strategię i sposób działania produktu.
Koszty polisy inwestycyjnej
Koszty są jednym z najważniejszych elementów do analizy.
Produkt może zawierać opłaty związane z ochroną ubezpieczeniową, zarządzaniem, administracją albo inwestowaniem środków.
Każdy koszt zmniejsza część kapitału pracującą dla klienta.
W długim terminie nawet pozornie niewielka różnica w kosztach może mieć znaczenie.
Dlatego przed zawarciem umowy warto sprawdzić wszystkie opłaty oraz sposób ich naliczania.
Nie należy kierować się wyłącznie wysokością składki.
Koszt ochrony ubezpieczeniowej
Część składki finansuje ryzyko związane z wypłatą świadczenia.
Koszt może zależeć między innymi od wieku, stanu zdrowia, sumy ubezpieczenia oraz zakresu.
Jeżeli ochrona jest rozbudowana, większa część składki może nie trafiać do części inwestycyjnej.
Nie oznacza to, że pieniądze są zmarnowane.
Finansują one konkretną ochronę.
Klient powinien jednak wiedzieć, jaki jest rzeczywisty podział środków i czy odpowiada jego priorytetom.
Koszty zarządzania funduszami
Fundusze mogą pobierać opłaty za zarządzanie.
Wpływają one na wyniki inwestycji.
Przed wyborem warto sprawdzić koszty dla wszystkich interesujących funduszy, a nie tylko jednego wariantu.
Należy także ustalić, czy w konstrukcji produktu występują dodatkowe opłaty niezależne od kosztów samego funduszu.
Dopiero pełny obraz pozwala porównać potencjalne korzyści z rzeczywistym kosztem uczestnictwa.
Wcześniejsze zakończenie polisy
To jeden z najważniejszych punktów.
Osoba zawierająca wieloletnią umowę powinna wiedzieć, co stanie się, jeśli po kilku latach będzie chciała wycofać środki.
Wcześniejsze zakończenie może wiązać się z określonymi konsekwencjami finansowymi wynikającymi z warunków.
Warto sprawdzić wartość wykupu i zasady jej obliczania w kolejnych latach.
Nie należy zakładać, że suma wszystkich wpłaconych składek będzie dostępna do wypłaty w dowolnym momencie.
Wartość wykupu
Wartość wykupu to kwota, która może być należna przy wcześniejszym zakończeniu umowy zgodnie z jej warunkami.
Może różnić się od całkowitej wartości wpłat.
Wpływają na nią wyniki inwestycji, pobrane koszty oraz zasady konkretnego produktu.
Przed zawarciem umowy należy sprawdzić, jak wartość wykupu zmienia się w czasie.
Jest to szczególnie ważne dla osoby, która nie ma pewności, czy będzie w stanie utrzymywać regularne wpłaty przez cały planowany okres.
Zawieszenie składek
Sytuacja finansowa gospodarstwa domowego może się zmienić.
Utrata dochodu, dłuższa przerwa w pracy albo większy nieplanowany wydatek mogą utrudnić opłacanie składek.
Dlatego warto sprawdzić, czy produkt umożliwia czasowe zawieszenie wpłat.
Trzeba również ustalić, jaki wpływ będzie to miało na ochronę i wartość inwestycji.
Zawieszenie wpłat nie musi oznaczać automatycznego zachowania wszystkich wcześniejszych parametrów polisy.
Zwiększenie lub zmniejszenie składki
Wieloletnia umowa powinna możliwie dobrze reagować na zmianę sytuacji życiowej.
Warto sprawdzić, czy składkę można zwiększać.
Może to być przydatne wraz ze wzrostem dochodów.
Równie ważna jest możliwość zmniejszenia regularnej wpłaty w trudniejszym okresie.
Każda taka zmiana może jednak wpływać na część ochronną i inwestycyjną.
Dlatego przed modyfikacją trzeba sprawdzić konsekwencje.
Dodatkowa ochrona zdrowia
Polisa na życie może być rozszerzana o dodatkowe ryzyka, zależnie od konkretnego produktu.
Mogą dotyczyć między innymi poważnego zachorowania, trwałego uszczerbku, pobytu w szpitalu albo innych zdarzeń.
Nie należy jednak automatycznie maksymalnie rozbudowywać wszystkich rozszerzeń.
Każdy dodatkowy zakres może zwiększać koszt części ochronnej.
Jeżeli celem polisy jest także budowanie kapitału, trzeba zachować właściwą proporcję pomiędzy ochroną i inwestowaniem.
Polisa inwestycyjna a samodzielne inwestowanie
Jednym z najważniejszych pytań jest to, czy łączenie dwóch funkcji w jednej umowie jest korzystne dla konkretnej osoby.
Alternatywą może być osobna polisa ochronna oraz niezależne inwestowanie oszczędności.
Takie rozwiązanie daje większe rozdzielenie celów.
Polisa inwestycyjna może natomiast odpowiadać osobie, która preferuje jeden długoterminowy produkt łączący ochronę i systematyczne budowanie kapitału.
Nie istnieje jedna odpowiedź odpowiednia dla każdego.
Decyzja powinna wynikać z kosztów, potrzeb ochronnych, wiedzy finansowej i oczekiwanej elastyczności.
Jak ocenić ryzyko przed zawarciem polisy
Klient powinien zastanowić się, jak zareaguje na spadek wartości części inwestycyjnej.
Jeżeli nawet niewielka strata wywołuje silną potrzebę natychmiastowego wycofania środków, agresywna strategia może być niewłaściwa.
Ważna jest również stabilność dochodów.
Regularne zobowiązanie na wiele lat wymaga odpowiedniego bufora finansowego.
Nie należy przeznaczać na składkę środków, które mogą być potrzebne na codzienne wydatki albo nieprzewidziane sytuacje.
Rezerwa finansowa przed rozpoczęciem inwestowania
Przed rozpoczęciem długoterminowego programu warto posiadać rezerwę płynnych środków.
Dzięki temu nagły wydatek nie zmusza do wcześniejszego zakończenia polisy.
Środki awaryjne powinny być dostępne łatwiej niż kapitał przeznaczony na wieloletni cel.
Polisa inwestycyjna nie powinna zastępować podstawowej poduszki finansowej.
To szczególnie ważne, jeżeli wcześniejszy wykup może być mniej korzystny niż utrzymywanie umowy do planowanego momentu.
Dokumenty, które trzeba przeczytać
Przed zawarciem umowy warto przeanalizować przede wszystkim warunki ubezpieczenia, dokument zawierający informacje o produkcie oraz dokumentację funduszy.
Należy sprawdzić zakres ochrony, wyłączenia odpowiedzialności, sposób obliczania świadczeń, opłaty i wartość wykupu.
W części inwestycyjnej trzeba zwrócić uwagę na profil ryzyka, politykę inwestycyjną oraz historyczne zachowanie funduszu.
Historyczny wynik nie gwarantuje jednak przyszłych rezultatów.
Nie należy wybierać strategii tylko dlatego, że w poprzednim okresie osiągnęła najlepszy wynik.
Wyłączenia odpowiedzialności w części ochronnej
Tak jak w innych polisach na życie, również tutaj mogą występować sytuacje wyłączone z ochrony.
Znaczenie mogą mieć okoliczności zdarzenia, informacje podane przy zawieraniu umowy oraz zakres przyjętej odpowiedzialności.
Klient powinien dokładnie przeczytać katalog wyłączeń.
Część inwestycyjna nie powoduje, że część ochronna automatycznie staje się szersza niż w klasycznym ubezpieczeniu.
Są to nadal dwa elementy działające według określonych zasad.
Najczęstsze błędy przy wyborze polisy inwestycyjnej
Pierwszym błędem jest skupianie się wyłącznie na możliwości osiągnięcia zysku.
Ubezpieczeniowy fundusz kapitałowy wiąże się z ryzykiem i wartość środków może spadać.
Drugim problemem jest nieuwzględnienie kosztów.
Klient może obserwować wyniki funduszu, ale pomijać opłaty związane z całym produktem.
Trzecim błędem jest brak sprawdzenia wartości wykupu.
Dopiero przy próbie wcześniejszego zakończenia umowy okazuje się, że dostępna kwota różni się od oczekiwań.
Często pomijana jest również rzeczywista wysokość ochrony życia.
Polisa posiadająca część inwestycyjną nie musi automatycznie zapewniać wysokiego świadczenia dla rodziny.
Jak wybrać ubezpieczenie na życie z opcją inwestycyjną
Najpierw trzeba określić główny cel.
Jeżeli priorytetem jest zabezpieczenie rodziny, należy rozpocząć od odpowiedniej sumy ubezpieczenia.
Jeżeli równie ważne jest budowanie kapitału, trzeba określić czas inwestowania, wysokość regularnych wpłat i akceptowany poziom ryzyka.
Następnie należy sprawdzić sposób podziału składki, koszty, dostępne fundusze oraz możliwość zmiany strategii.
Bardzo ważne są również zasady wcześniejszego wykupu, zmniejszenia lub zawieszenia składek oraz zmiany ochrony.
Na końcu warto ocenić, czy połączenie ochrony i inwestowania w jednym produkcie rzeczywiście odpowiada własnemu sposobowi zarządzania finansami.
Ubezpieczenie na życie z opcją inwestycyjną może pełnić dwie funkcje jednocześnie, ale wymaga większej świadomości niż prosta polisa ochronna. Kluczowe znaczenie mają nie obietnice przyszłego wyniku, lecz dokładna konstrukcja ochrony, wysokość kosztów, profil ryzyka funduszy oraz możliwość utrzymania umowy przez odpowiednio długi okres.

Comments are closed.